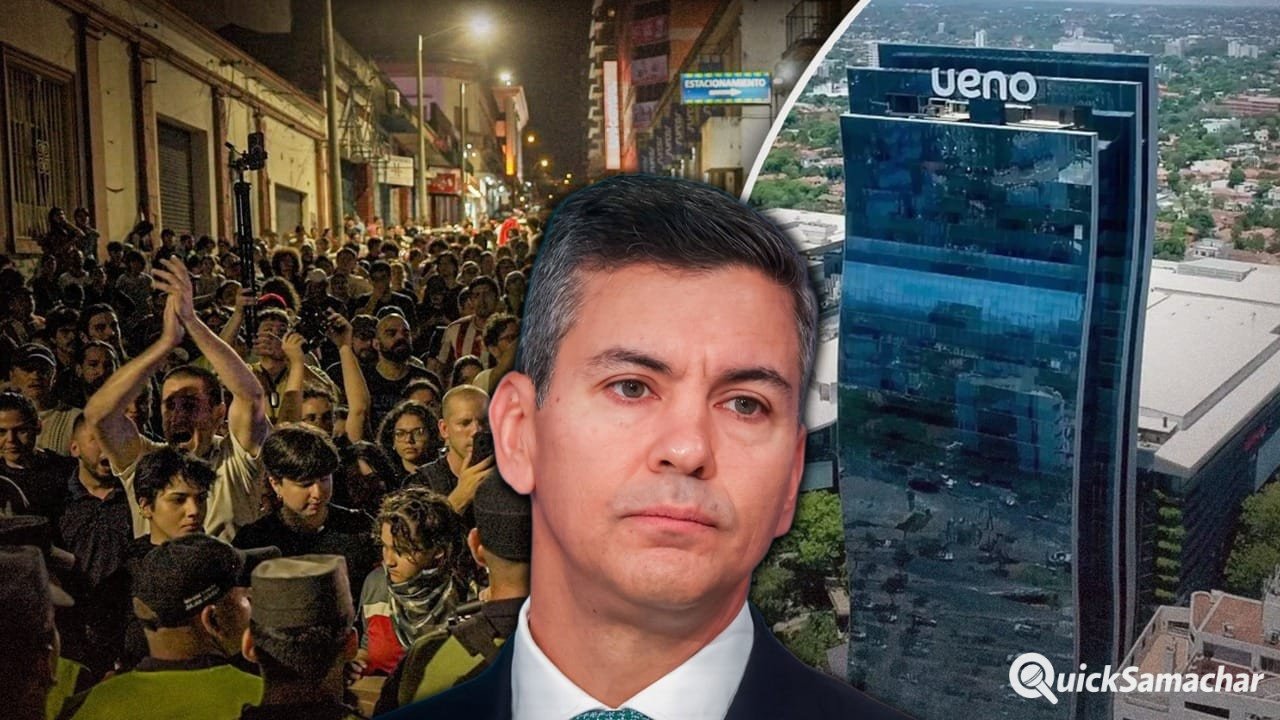
दक्षिण अमेरिकी देश पराग्वे इन दिनों चर्चा में है. इस देश के बड़े बैंक उएनो को अनियमितताओं के चक्कर में केन्द्रीय बैंक ने अपने नियंत्रण में ले लिया है. राष्ट्रपति सैंटियागो पेना की कुर्सी इसी वजह से चली गई. उन्हें महाभियोग का सामना करना पड़ सकता है. ये खबर आप क्विक समाचार में पढ़ रहे हैं। अंतिम फैसला सीनेट को करना है. पूरा मामला इसी नवंबर महीने का है. विपक्ष हमलावर है. प्राथमिक तौर पर मिली गड़बड़ियों में राष्ट्रपति की भूमिका पाई गई है. आरोप है कि उन्होंने अपने प्रभाव का इस्तेमाल करके बैंक का दुरुपयोग किया है. बैंक के 30 लाख ग्राहक हैं और करीब 85 करोड़ डॉलर की जमा राशि थी. इस मामले में आपराधिक जांच शुरू कर दी गई है.
आइए, इसी बहाने समझते हैं कि पराग्वे समेत किन देशों में बैंक के डूबने से सरकारें हिल गईं? उन्हें अनेक दिक्कतों का सामना करने के साथ ही बाहरी मदद भी लेनी पड़ी?
आइसलैंड के बैंक देश की अर्थव्यवस्था से बड़े हो गए
साल 2008 में आइसलैंड के तीन बड़े बैंक कुछ ही दिनों के भीतर गिर गए. उनका संयुक्त आकार देश की अर्थव्यवस्था से कई गुना बड़ा हो चला था. बैंकों ने विदेशों से बहुत पैसा जुटाया था. जब वैश्विक वित्तीय संकट में यह पैसा मिलना मुश्किल हुआ, तो उनकी स्थिति तेजी से बिगड़ी. देश का केंद्रीय बैंक विदेशी मुद्रा में इतनी मदद नहीं दे सकता था कि सभी बैंकों को बचा सके.
आइसलैंड सरकार ने घरेलू बैंक सेवाएं और घरेलू जमाकर्ताओं की सुरक्षा बनाए रखने पर ध्यान दिया. पुराने बैंकों से घरेलू कारोबार अलग करके नए बैंकों में स्थानांतरित किया गया. कुछ विदेशी कर्जदाताओं को नुकसान उठाना पड़ा. पूंजी के तेजी से बाहर जाने को रोकने के लिए पूंजी नियंत्रण लगाए गए. अंतरराष्ट्रीय मुद्रा कोष का कार्यक्रम भी संकट से निपटने में मददगार रहा.
पराग्वे में उएनो बैंक को अनियमितताओं के चक्कर में केन्द्रीय बैंक ने अपने नियंत्रण में ले लिया है.
साइप्रस में बैंक में जमा धन, यूरो और बाहरी दबाव
साइप्रस में 2013 के संकट से पहले बैंकिंग क्षेत्र बहुत बड़ा हो चुका था. बैंकों का विदेशी जमा और उधार पर भारी भरोसा था. ग्रीस के सरकारी कर्ज के पुनर्गठन से साइप्रस के बैंकों को बड़ा झटका लगा. देश यूरो क्षेत्र का हिस्सा था. इसलिए वह अपनी अलग मुद्रा छापकर संकट का आसान समाधान नहीं कर सकता था. संकट के दौरान बैंक कुछ समय के लिए बंद रहे. लोगों के पैसे निकालने पर सीमा लगायी गयी. पूंजी नियंत्रण लागू किए गए. जमा पर कर लगाने का शुरुआती प्रस्ताव आया, लेकिन अंत में बीमित छोटी जमा को उस प्रस्ताव से बचाया गया. बचाव पैकेज और बैंक के नुकसान को बांटने के फैसलों पर लंबी बहस हुई. सरकार पर दबाव बना.
पराग्वे के राष्ट्रपति सैंटियागो पेना की कुर्सी चली गई है.
अमेरिका में 2008 के वित्तीय दबाव ने दुनिया को मंदी में डाल दिया
साल 2008 में अमेरिका के आवास बाजार में गिरावट के बाद कई वित्तीय संस्थान गंभीर दबाव में आ गए. निवेश बैंक लेहमन ब्रदर्स दिवालिया हुआ. संकट ने दुनिया के वित्तीय बाजारों में डर फैलाया. बैंकों और अन्य संस्थानों को बचाने के लिए अमेरिकी सरकार और केंद्रीय बैंक ने असाधारण कदम उठाए. इस संकट ने मंदी, बेरोजगारी और घरों की जब्ती जैसी समस्याएं बढ़ायीं. यह एक बैंक की विफलता भर नहीं थी. जोखिम भरे आवास ऋण और जटिल वित्तीय उत्पादों ने कई संस्थानों को एकदूसरे से जोड़ दिया था. इसलिए एक हिस्से की परेशानी तेजी से पूरे वित्तीय तंत्र तक पहुंची. देखते ही देखते इस संकट का असर दुनिया के अनेक हिस्सों में मंडी के रूप में सामने आया. सरकार पर सवाल उठाए गए.
इंडोनेशिया ने भी झेला बैंकिंग संकट
साल 199798 के एशियाई वित्तीय संकट के दौरान इंडोनेशिया के बैंकिंग तंत्र का बड़ा हिस्सा गंभीर संकट में आया था. मुद्रा का मूल्य गिरा. कंपनियों पर विदेशी मुद्रा में लिया गया कर्ज भारी पड़ गया. बैंकों के खराब कर्ज बढ़े और लोगों का भरोसा कमजोर हुआ. सरकार दबाव में आई कई फैसले लिए. कई बैंकों को बंद किया, कुछ का पुनर्गठन किया और जमा तथा वित्तीय व्यवस्था को स्थिर करने के लिए कई कदम उठाए.
यह उदाहरण दिखाता है कि बैंक संकट अक्सर अकेले नहीं आता. मुद्रा संकट, कंपनियों का कर्ज और कमजोर आर्थिक स्थिति मिलकर समस्या को बढ़ा सकते हैं. IMF की ऐतिहासिक डेटाबेस चर्चा इंडोनेशिया के संकट को उस दौर में बैंकिंग तंत्र के बड़े हिस्से के प्रभावित होने के उदाहरण के रूप में बताती है.
बैंक को लेकर पराग्वे में जनता सड़कों पर है.
आयरलैंड में बैंक बचाव का भारी सरकारी बोझ
2008 के आसपास आयरलैंड के बैंकों को संपत्ति बाजार और कर्ज से जुड़ी भारी मुश्किलों का सामना करना पड़ा. सरकार ने बैंक कर्जों की व्यापक गारंटी दी और बाद में वित्तीय क्षेत्र को सहारा देने के लिए बड़े कदम उठाए. इससे बैंकिंग समस्या सरकारी वित्त और सार्वजनिक कर्ज पर भी दबाव बन गयी. देश को बाद में अंतरराष्ट्रीय सहायता कार्यक्रम लेना पड़ा. आयरलैंड का अनुभव इस सवाल को सामने लाता है: जब सरकार बैंक के कर्जों की जिम्मेदारी लेती है, तो उसका खर्च अंतत करदाताओं और सार्वजनिक सेवाओं पर कैसे असर डालता है.
यूनाइटेड किंगडम का नॉर्दर्न रॉक बैंक
साल 2007 में ब्रिटेन के नॉर्दर्न रॉक बैंक को बाजार से नया फंड जुटाने में कठिनाई हुई. बैंक ऑफ इंग्लैंड ने उसे आपातकालीन सहायता दी. खबर फैलने के बाद ग्राहक बैंक से पैसा निकालने पहुंचे. यह आधुनिक ब्रिटेन में बैंक के बाहर लगी कतारों और जमाकर्ताओं की घबराहट का चर्चित उदाहरण बना. सरकार ने जमा की सुरक्षा को लेकर अस्थायी आश्वासन भी दिया लेकिन बैंक के सामने लंबे समय तक भीड़ रही और भरोसे का संकट भी बना रहा.
पराग्वे में हालात बिगड़ रहे हैं
BREAKING:
What just happened in PARAGUAY is a WARNING for everyone on earth.
More than 3 million people have lost access to EVERYTHING. Their bank accounts. Their pensions. Frozen. Inaccessible.
Paraguays largest digital bank, Ueno Bank, has collapsed.
The president of the Central Bank has just RESIGNED. Eight highlevel executives including the founder and the Bank President are being detained.
The people have taken to the streets to demand their money back. And rightly so.
This is the model Milei and the rest of the Epstein class are pushing. This could happen ANYWHERE. Best to save in physical gold and physical silver, imo.
— ADAM November 5, 2026
लेबनान में जमा तक पहुंच का लंबा संकट
लेबनान में 2019 से बैंकिंग और आर्थिक संकट ने लोगों की जमा रकम तक पहुंच को गंभीर रूप से प्रभावित किया. बैंकों ने निकासी और विदेशी मुद्रा भेजने पर कड़े प्रतिबंध लगाए. मुद्रा का मूल्य गिरा और महंगाई बढ़ी. बहुत से लोगों के लिए बैंक खाते में जमा पैसा होने के बावजूद उसे सामान्य रूप से इस्तेमाल करना मुश्किल हुआ. आईएमएफ की 2026 में प्रकाशित बैंकिंग संकट डेटाबेस में लेबनान को 2019 से शुरू हुए संकटों में शामिल किया गया है.
अमेरिका और स्विट्जरलैंड के बैंक
साल 2023 में अमेरिका में सिलिकॉन वैली बैंक और सिग्नेचर बैंक विफल हुए. स्विट्जरलैंड में क्रेडिट सुइस को आपातकालीन अधिग्रहण के जरिए संभाला गया. इन घटनाओं ने दिखाया कि ऊंची ब्याज दरों से बैंक की संपत्तियों का मूल्य घट सकता है. साथ ही, डिजिटल माध्यम से जमा का तेजी से बाहर जाना संकट को बहुत तेज कर सकता है. आईएमएफ की रिपोर्ट बताती है कि ये घटनाएं महत्वपूर्ण बैंकिंग दबाव के रूप में सामने आती हैं.
इन सभी मामलों से मिलने वाले सबक क्या हैं?
- बैंक के तेजी से बढ़ने को सफलता का पक्का संकेत नहीं मानना चाहिए. नियामकों को यह देखना चाहिए कि बैंक किसे कर्ज दे रहा है. जोखिम किसके पास जमा हो रहा है. और अगर बड़े कर्ज लौटकर न आएं, तो बैंक के पास कितनी पूंजी बचेगी.
- सरकारी धन को एक बैंक में बहुत अधिक केंद्रित करना जोखिम पैदा कर सकता है. पेंशन और सार्वजनिक फंड का पैसा लोगों की सामूहिक बचत है. उसके निवेश के नियम पारदर्शी होने चाहिए. बैंक के मालिकों और नियामकों के बीच संबंधों पर भी स्पष्ट निगरानी होनी चाहिए.
- संकट के समय सूचना जल्दी और साफ होनी चाहिए. ग्राहकों को बताया जाना चाहिए कि उनके खाते का क्या होगा. पैसा कब और किस प्रक्रिया से मिलेगा. जमा सुरक्षा की सीमा क्या है. अनिश्चितता और अफवाहें लोगों को घबराहट में पैसा निकालने के लिए प्रेरित कर सकती हैं.
- बैंक को बंद करने या दूसरे बैंक में मिलाने की तैयारी पहले से होनी चाहिए. भुगतान, वेतन, पेंशन और नकद निकासी जैसी जरूरी सेवाएं जारी रखने की योजना संकट से पहले बनती है. बाद में जल्दबाजी में लिया गया फैसला भरोसा बहाल करना कठिन बना सकता है.